
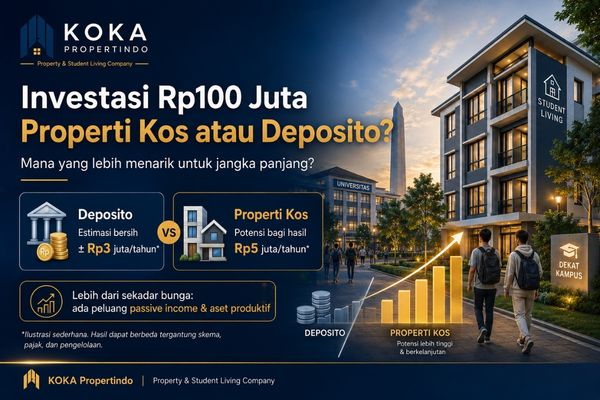

Memiliki dana Rp100 juta sering memunculkan pertanyaan penting: lebih baik disimpan dalam deposito atau dialokasikan ke investasi properti kos?
Keduanya memiliki karakter yang berbeda. Deposito menawarkan kemudahan dan risiko yang relatif rendah, sedangkan properti kos menawarkan potensi pendapatan sekaligus keterlibatan pada aset riil. Karena itu, keputusan yang tepat sebaiknya tidak hanya melihat angka keuntungan, tetapi juga tujuan investasi, jangka waktu, risiko, likuiditas, dan model pengelolaannya.
Untuk memberikan gambaran yang lebih sederhana, mari kita bandingkan keduanya.
Deposito: Sederhana dan Relatif Stabil
Deposito merupakan produk simpanan berjangka di bank. Investor menempatkan sejumlah dana selama periode tertentu dan memperoleh bunga sesuai tingkat yang ditawarkan bank.
Salah satu kelebihan deposito adalah pengelolaannya yang sangat sederhana. Pemilik dana tidak perlu menjalankan aktivitas operasional sebagaimana ketika memiliki suatu bisnis atau properti.
Sebagai konteks, Lembaga Penjamin Simpanan menetapkan Tingkat Bunga Penjaminan simpanan rupiah di bank umum sebesar 3,75% untuk periode 1 Juli–30 September 2026. Angka tersebut bukan berarti seluruh bank memberikan bunga deposito sebesar 3,75%, tetapi merupakan salah satu parameter penting dalam penjaminan simpanan oleh LPS.
Sementara itu, bunga deposito bagi wajib pajak dalam negeri pada umumnya dikenakan PPh final sebesar 20% dari jumlah bruto, untuk deposito di atas ketentuan pengecualian yang berlaku.
Bagaimana Jika Rp100 Juta Didepositokan?
Sebagai ilustrasi, anggap dana sebesar Rp100 juta ditempatkan pada deposito dengan bunga 3,75% per tahun.
Potensi bunga bruto:
Rp100.000.000 × 3,75% = Rp3.750.000 per tahun
Kemudian dikenakan pajak final 20% atas bunga:
Rp3.750.000 × 20% = Rp750.000
Sehingga estimasi bunga bersih menjadi:
Rp3.750.000 − Rp750.000 = Rp3.000.000 per tahun
Artinya, dalam ilustrasi tersebut investor memperoleh sekitar:
Rp250.000 per bulan, apabila nilai pendapatan tahunan tersebut dirata-ratakan.
Perhitungan ini hanya ilustrasi. Tingkat bunga aktual dapat berbeda antarbank, tenor, nominal penempatan, maupun waktu penempatan deposito.
Lalu Bagaimana dengan Properti Kos?
Properti kos memiliki karakter yang berbeda.
Dana yang ditempatkan dalam sektor properti tidak hanya diarahkan untuk memperoleh imbal hasil, tetapi juga dapat terhubung dengan aset produktif yang menghasilkan pendapatan sewa.
Namun, perlu dipahami bahwa dengan dana Rp100 juta, investor belum tentu dapat membeli sebuah bangunan kos secara penuh.
Karena itu, investasi di sektor kos dapat dilakukan melalui berbagai model, misalnya:
- kepemilikan sebagian proyek;
- penyertaan investasi pada pengembangan rukost;
- kerja sama dengan pengembang atau pengelola;
- renovasi dan peningkatan aset yang sudah dimiliki;
- atau skema investasi properti tertentu.
Masing-masing model memiliki struktur kepemilikan, risiko, dan imbal hasil yang berbeda sehingga harus dipahami sebelum berinvestasi.
Simulasi Investasi Properti Kos Rp100 Juta
Misalkan terdapat program investasi properti kos dengan nilai investasi:
Rp100.000.000
dan investor memperoleh bagi hasil sebesar:
Rp5.000.000 per tahun.
Secara sederhana, tingkat hasil kas tahunannya adalah:
Rp5.000.000 ÷ Rp100.000.000 × 100% = 5% per tahun.
Apabila dibandingkan dengan contoh deposito sebelumnya, maka terdapat gambaran:
| Instrumen | Modal | Estimasi Pendapatan Tahunan |
|---|---|---|
| Deposito 3,75% | Rp100 juta | Rp3,75 juta bruto |
| Deposito setelah pajak 20% | Rp100 juta | ± Rp3 juta bersih |
| Program properti kos dengan bagi hasil 5% | Rp100 juta | Rp5 juta* |
*Angka properti merupakan contoh skema investasi dan bukan gambaran seluruh investasi properti kos.
Dengan contoh tersebut, selisih pendapatan kas dapat mencapai sekitar:
Rp2 juta per tahun dibandingkan simulasi deposito setelah pajak.
Dalam periode 10 tahun, apabila seluruh asumsi tetap sama, perbedaannya secara sederhana dapat mencapai sekitar Rp20 juta, belum memperhitungkan perubahan tingkat bunga, pajak, risiko investasi, inflasi, maupun perubahan nilai aset.
Namun Jangan Hanya Membandingkan Persentasenya
Membandingkan 3%, 4%, atau 5% saja belum cukup.
Investor perlu memahami bahwa deposito dan investasi properti merupakan dua instrumen yang memiliki profil risiko berbeda.
Deposito
Deposito memiliki beberapa keunggulan:
Praktis.
Investor cukup menempatkan dana pada bank dan tidak perlu mengelola bisnis.
Relatif mudah dipahami.
Nilai pokok, bunga, dan tenor telah ditentukan sejak awal.
Memiliki mekanisme penjaminan.
Simpanan bank dapat memperoleh perlindungan LPS sepanjang memenuhi ketentuan penjaminan yang berlaku, termasuk terkait tingkat bunga dan syarat lainnya.
Namun, deposito juga memiliki keterbatasan.
Pendapatannya terutama berasal dari bunga. Dana juga terikat tenor tertentu, dan daya beli hasil investasi tetap perlu dibandingkan dengan inflasi.
Properti Kos
Investasi properti kos mempunyai potensi yang berbeda.
Selain pendapatan periodik, investor dapat memperoleh eksposur terhadap bisnis properti dan student living.
Pada skema kepemilikan aset tertentu, terdapat pula potensi manfaat dari pertumbuhan nilai properti dalam jangka panjang.
Tetapi potensi tersebut disertai risiko seperti:
- tingkat keterisian kamar;
- kualitas lokasi;
- kondisi bangunan;
- biaya perawatan;
- perubahan permintaan;
- kemampuan pengelola;
- legalitas;
- serta struktur perjanjian investasi.
Karena itu, keuntungan properti tidak pernah boleh dianggap otomatis.
Kekuatan Utama Properti Kos: Ada Aktivitas Ekonomi di Balik Investasi
Perbedaan penting antara deposito dan properti kos adalah sumber pendapatannya.
Pada deposito, penghasilan berasal dari bunga yang dibayarkan bank.
Pada kos, penghasilan pada dasarnya berasal dari aktivitas ekonomi berupa penyewaan kamar kepada penghuni.
Di kawasan kampus, terdapat pola pasar yang menarik.
Setiap tahun mahasiswa baru datang. Sebagian membutuhkan tempat tinggal selama menjalani studi. Mahasiswa yang telah menyelesaikan pendidikan keluar dan digantikan oleh generasi mahasiswa berikutnya.
Karena itu, properti kos yang berada di lokasi tepat berpotensi memiliki permintaan yang berulang.
Inilah alasan lokasi menjadi salah satu faktor terpenting dalam investasi kos.
Properti Kos Juga Bisa Menjadi Aset Jangka Panjang
Apabila struktur investasinya memberikan kepemilikan atau eksposur terhadap aset riil, nilai investasi tidak hanya dinilai dari pendapatan tahunannya.
Tanah dan bangunan dapat memiliki nilai ekonomis jangka panjang.
Kawasan kampus juga dapat berkembang seiring hadirnya berbagai fasilitas pendukung seperti kuliner, minimarket, laundry, transportasi, pusat aktivitas mahasiswa, dan berbagai bisnis lainnya.
Pertumbuhan kawasan tersebut dapat berpengaruh terhadap nilai properti.
Namun demikian, kenaikan nilai aset tidak dapat dijamin, karena tetap dipengaruhi lokasi, kondisi pasar, pembangunan wilayah, dan berbagai faktor ekonomi lainnya.
Bagaimana Jika Properti Kos Tidak Terisi?
Ini merupakan salah satu pertanyaan terpenting bagi investor.
Pendapatan sebuah kos sangat bergantung pada tingkat keterisian kamar.
Apabila banyak kamar kosong, pendapatan akan menurun sementara sejumlah biaya tetap harus dikeluarkan.
Karena itu, model investasi properti yang menarik bukan sekadar memiliki bangunan, tetapi juga memiliki sistem pengelolaan yang mampu menjaga performa aset.
Pengelolaan tersebut meliputi:
pemasaran, pencarian penghuni, pelayanan penyewa, penagihan, maintenance, kebersihan, hingga pelaporan kepada pemilik atau investor.
Di sinilah peran manajemen properti menjadi sangat penting.
Deposito atau Properti Kos: Mana yang Lebih Menarik?
Jawabannya bergantung pada tujuan investor.
Deposito dapat lebih sesuai apabila prioritas utama adalah kesederhanaan, likuiditas yang terencana, dan toleransi risiko yang rendah.
Sementara itu, properti kos dapat lebih menarik bagi investor yang mencari potensi pendapatan lebih tinggi, memiliki horizon investasi jangka panjang, dan bersedia menerima risiko tambahan dari kegiatan usaha properti.
Jadi, pertanyaan sebenarnya bukan sekadar:
“Mana yang memberikan persentase lebih tinggi?”
Tetapi:
“Instrumen mana yang paling sesuai dengan tujuan keuangan dan profil risiko saya?”
KOKA Propertindo dan Investasi Properti Kos
KOKA Propertindo mengembangkan ekosistem investasi, pengembangan, pemasaran, dan pengelolaan properti kos di kawasan sekitar kampus.
Melalui pendekatan Property & Student Living Company, KOKA Propertindo berupaya menghubungkan investor dengan peluang aset produktif yang memiliki pasar utama mahasiswa, sekaligus mendukung pengelolaannya secara profesional.
Salah satu konsep yang dikembangkan adalah investasi properti kos dengan nominal yang lebih terjangkau sehingga investor tidak selalu harus membeli satu bangunan kos secara penuh untuk memperoleh eksposur terhadap sektor ini.
KOKA Propertindo juga menempatkan pengelolaan sebagai bagian penting dari model investasi, karena nilai sebuah properti kos tidak hanya terletak pada bangunannya, tetapi juga pada kemampuan aset tersebut menghasilkan pendapatan secara konsisten.
Kesimpulan
Dana Rp100 juta dapat diarahkan ke berbagai pilihan investasi.
Deposito menawarkan kesederhanaan dan profil risiko yang relatif rendah. Dengan ilustrasi bunga 3,75% per tahun dan PPh final 20% atas bunga, pendapatan bersihnya berada di kisaran Rp3 juta per tahun.
Sementara itu, suatu skema investasi properti kos yang memberikan bagi hasil Rp5 juta per tahun setara dengan sekitar 5% dari modal Rp100 juta, sebelum mempertimbangkan ketentuan pajak, biaya, risiko, struktur investasi, dan manfaat lain yang mungkin melekat pada aset.
Karena itu, investasi properti kos dapat menjadi alternatif menarik bagi investor yang mencari aset produktif dan orientasi jangka panjang, sementara deposito tetap memiliki keunggulan bagi investor yang mengutamakan kesederhanaan dan risiko lebih rendah.
Yang terpenting adalah memahami produknya, legalitasnya, skema pengembaliannya, siapa pihak pengelolanya, dan risiko yang harus ditanggung sebelum menempatkan dana.
Punya dana mulai Rp100 juta dan ingin mengenal peluang investasi properti kos?
KOKA Propertindo membuka peluang untuk mengenal lebih jauh model investasi properti dan student living yang dikembangkan di kawasan sekitar kampus.
KOKA Propertindo
Property & Student Living Company
Catatan: Artikel ini bersifat edukasi dan ilustrasi, bukan janji keuntungan maupun rekomendasi investasi personal. Nilai pengembalian dan risiko setiap produk dapat berbeda.